予測分析
このモデルは、継続的な市場データを処理して短期的な動きの可能性を推定し、各推奨事項には明示的な信頼度評価が与えられます。
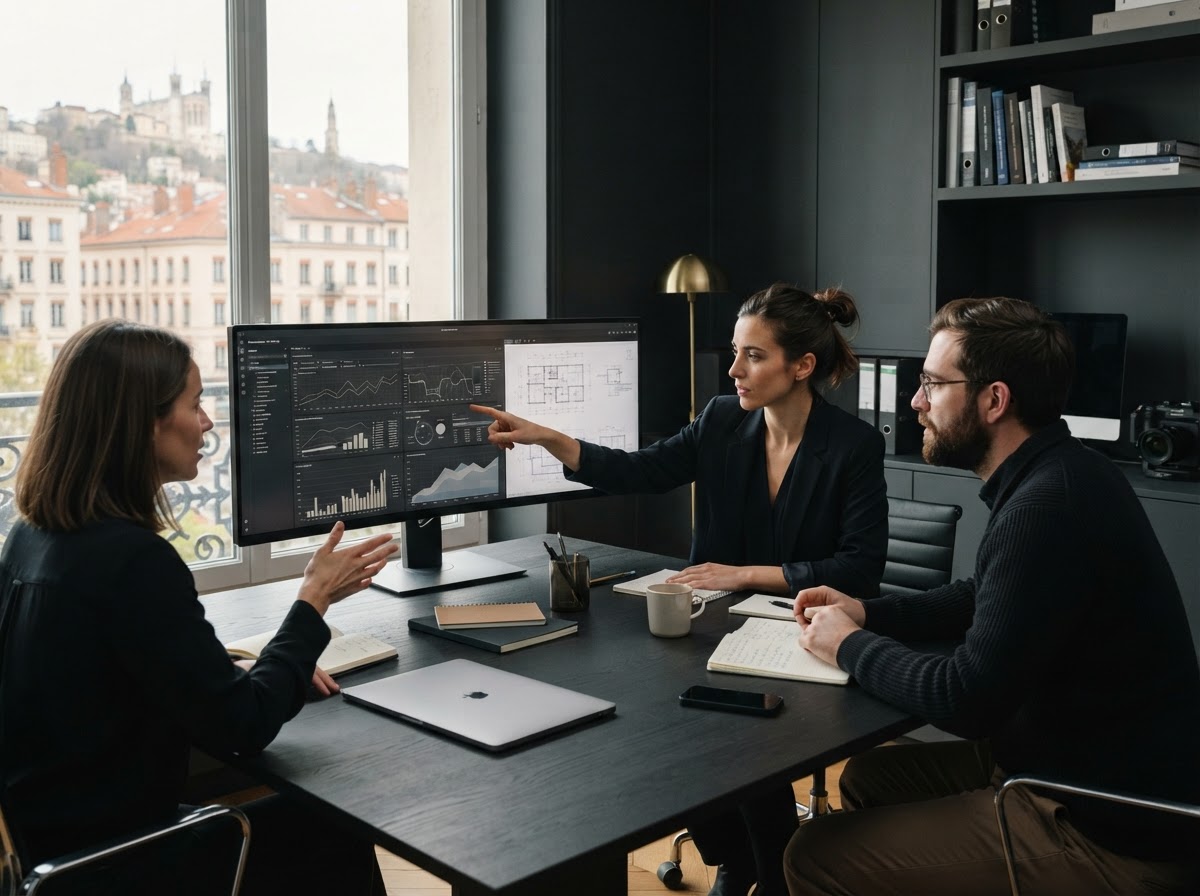
このモデルは、継続的な市場データを処理して短期的な動きの可能性を推定し、各推奨事項には明示的な信頼度評価が与えられます。
このアルゴリズムは、短期的なボラティリティの影響を軽減するために、一定の間隔ではなく市場の状況に合わせて調整されたスケジュールに従って流入を分配します。
各推奨事項には、最大エクスポージャ、ボラティリティ閾値、事前定義された出口シナリオなどの明示的なパラメータが伴います。
市場フィード、マクロ経済指標、オンチェーンデータは、1 秒未満の処理遅延で継続的に収集および正規化されます。
一連の特殊なモデルは、複数の同時時間ウィンドウを活用して、関連する信号を分離し、統計的ノイズを除去します。
システムは、分析的根拠と信頼区間を伴うエントリーまたは調整の推奨事項を生成します。
財務チームは、大規模な手動分析では検出が難しい相関関係を特定するために、いくつかの資産クラスを相互参照します。
個々のプロファイルは、市場を毎日監視することなく、事前に定義されたエントリールールに従って定期的な拠出を自動化します。
ボラティリティが顕著な期間では、リスク管理レイヤーがエクスポージャーを自動的に調整して、突然の動きの影響を制限します。
データは転送中も保存中も暗号化されます。銀行識別子は当社のサーバーには保存されません。実行プラットフォームへの接続には、権限が制限されていつでも取り消し可能な API キーが使用されます。
データ ソースへの最初の接続とモデルの調整には、追跡される資産の数と必要な履歴の深さに応じて、通常 24 ~ 72 時間かかります。
モデルは、ローリング履歴ウィンドウにわたって継続的に再評価されます。将来の結果を保証する予測システムはありません。各推奨事項には、明示的な不確実性区間が伴います。
アカウントを作成して予測分析にアクセスし、自動化された DCA エンジンを数分で構成します。
戦略を最適化するデモにアクセスするのにクレジット カードは必要ありません。